miércoles, mayo 31, 2006
Amancio Ortega ya controla un 6,6% de Agbar y pacta con La Caixa llegar hasta el 10%
Entre pespunte y pespunte, Amancio Ortega se ha hecho ya con un 6,6% de Aguas de Barcelona. En su búsqueda de oportunidades de inversión más allá del imperio Inditex, el empresario gallego se ha fijado en la filial de servicios de La Caixa, donde pretende incrementar su participación hasta el 10%, doblando asà su actual 5%. Un salto cuantitativo para el que cuenta con el visto bueno de la entidad catalana, después de la preceptiva declaración de intenciones.
Adquirir otro 5% no representa un problema de dinero para el fundador de Zara. A lo largo del primer trimestre, Ortega ha ido tomando posiciones en Agbar a través de Keblar, su sicav de 616 millones de euros, con la que controla ya un 4,14% del capital. Por otro lado, su participación vÃa Alazán, la segunda sicav, ésta de 240 millones, permanece con un paquete del 2,5%. De esta manera, Ortega reconoce poseer ya un 6,64%, aunque es probable que su porcentaje sea mayor.
El interés de Amancio Ortega por Agbar se remonta a 2004. Entonces, de la mano de Juan Abelló, el gallego y el inversor madrileño adquirieron el 11,6% que controlaba Endesa por un total de 238 millones de euros. Con esos precios, la participada por La Caixa –controla un 47% a través de Hisusa, donde comparte capital con Suez- fue valorada en 2.050 millones.
Justo dos años después de su entrada, la compañÃa vale 3.200 millones, fruto de una revalorización del 56%. A precios actuales de mercado, la operación de marras supondrÃa una inversión en torno a los 150 millones. Con el 10% en su haber, Ortega superarÃa a Juan Abelló, que a través de la instrumental Torreal controla un 6,6% como primer accionista individual.
Más hoteles
La inversión de Amancio Ortega por Agbar no ha sustraÃdo recursos para afianzarse en otro de sus valores estrella. Es el caso de la cadena NH Hoteles, donde era primer accionista individual con una participación del 10,2%. A lo largo del primer trimestre, y también a través de Keblar, el empresario textil ha aumentado otro 1% su inversión en la hotelera, incrementando asà su porcentaje hasta el 11,2% total.
Aunque Ortega no pone todos los huevos en la misma cesta. Durante el mismo periodo, el gallego ha retirado de sus dos sicav en torno a 600 millones de euros para invertir en activos inmobiliarios, repartiendo asà el riesgo entre el ladrillo y la bolsa. Con todo, la hucha de dinero en efectivo todavÃa llega a 800 millones, asà que habrá más compras.

Cada vez cuesta más vender un piso: ahora se tarda 36 meses frente a los 24 de hace un año
Para vender una vivienda hoy dÃa se tarda de media entre 30 y 36 meses. Es decir, que el cartel de “se vendeâ€� puede llegar a estar cerca de tres años colgado sin que finalmente el inmueble encuentre comprador. Éste es uno de los sÃntomas de la desaceleración que está experimentando el sector inmobiliario en España, donde, hace un año, sólo se necesitaban entre 24 y 30 meses para vender una vivienda, según los datos extraÃdos del ‘Anuario EstadÃstico Inmobiliario Español 2006’,de RR de Acuña y Asociados.
La continua moderación de la demanda y, sobre todo, el fuerte crecimiento de la oferta, está incidiendo directamente sobre los ritmos de venta, todo un handicap para los promotores, ya que, transcurridos esos tres años, “su carga financiera se verá incrementada, dado que las casas ya estarán acabadas y tendrá que atender al pago de intereses y amortizacionesâ€�, comenta Fernando RodrÃguez y RodrÃguez de Acuña, presidente de la firma autora del estudio.
Junto a la ralentización en los ritmos de venta, también se moderará el número de viviendas iniciadas asà como el incremento de los precios. Para 2006, la firma de análisis estima incrementos inferiores a los dos dÃgitos y aunque no prevé ninguna caÃda sustancial de precios en los próximos 24 meses, sà podrÃan producirse descensos en “productos marginales altos, donde, de hecho, ya se están produciendo, asà como en determinadas áreasâ€�.
Por lo que se refiere al mercado hipotecario, también se espera una moderación en la contratación de hipotecas, como consecuencia del enfriamiento de la demanda. “El mercado hipotecario, aunque sigue con un crecimiento activo, muestra crecimientos inferiores a los del año anterior. Además, este incremento que se observa en las hipotecas no refleja en su totalidad un crecimiento de la misma magnitud en el volumen de las ventas, puesto que la estadÃstica de hipotecas incluye no sólo el número de transacciones financiadas, sino que engloba también las refinanciaciones de créditos hipotecarios como el cambio de instituciónâ€�, comenta Fernando RodrÃguez y RodrÃguez de Acuña.
Se desploma la inversión extranjera
El mercado inmobiliario español ya no resulta tan atractivo para los inversores como hace tres o cuatro años, tal y como demuestran las cifras. Durante 2005, la inversión nominal extranjera ha caÃdo más de un 16%, mientras que en términos reales –sin tener en cuenta la inflación-, el descenso se sitúa cerca del 32%, de tal manera que la inversión real en inmuebles realizada por extranjeros durante el año pasado, representa tan sólo un 48% de la registrada en 2002.
Es decir, según los datos del Banco de España hechos públicos hace un mes, el volumen invertido por los ciudadanos extranjeros no residentes en inmuebles españoles alcanzó los 5.538 millones de euros en 2005 frente a los 11.537 millones de 2002. “La situación de atonÃa económica que sufre la Unión Europa unida al elevado incremento experimentado en los precios durante este último periodoâ€� han pasado factura a la inversión extranjera en España, comenta Fernando RodrÃguez y RodrÃguez de Acuña, presidente de RR de Acuña y Asociados.
De hecho, los precios han seguido creciendo a un fuerte ritmo, en torno al 15%, como consecuencia de las inversiones especulativas y a pesar de la situación de sobreoferta que presenta el mercado inmobiliario en las zonas turÃsticas de costa. Este exceso de oferta se ha traducido en un descenso en el número de viviendas iniciadas, que ha caÃdo cerca de un 2%. De cara al futuro, RodrÃguez y RodrÃguez de Acuña prevé que el descenso de la inversión extranjera pase factura al mercado en cuanto a la ralentización de los precios y al aumento de los tiempos medios de venta.
El Banco de España alerta de los riesgos de las hipotecas de muy larga duración
El director general de supervisión financiera del Banco de España, Pedro Pablo Villasante, alertó este lunes sobre los riesgos que puede introducir en el sector financiero español la proliferación de las hipotecas de larga duración, como las de 50 años que ahora están surgiendo.
En su intervención en la jornada inaugural del Encuentro 2006 del Sistema Financiero, Villasante aconsejó a las entidades financieras que intensifiquen la información que ofrecen a sus clientes a la hora de contratar tanto estos productos como las hipotecas denominadas en divisas, para minimizar los riesgos en la medida de lo posible.
Asimismo y como siempre hacen los representantes del supervisor del sector bancario español, Villasante aprovechó para pedir a las entidades financieras que actúen con prudencia a la hora de conceder créditos y aseguró que el lÃmite del 80% de la tasación de la vivienda que se quiere adquirir es "el más razonable".
Una polÃtica prudente debe basarse también, explicó, en la capacidad de devolución del demandante del préstamo hipotecario, para lo que la entidad debe valorar su salario actual y futuro, y aconsejarle el préstamo que mejor se ajuste a sus caracterÃsticas.
Control de riesgos
En cuanto a los desafÃos para el futuro, Villasante aseguró que las entidades deben avanzar en métodos de control de los riesgos, que permitan anticipar situaciones en las que se puedan poner en peligro su solvencia y rentabilidad.
A todo esto contribuirá el nuevo acuerdo de capital de Basilea II, que entrará en vigor en 2007, que protegerá la solvencia de las entidades financieras con nuevas exigencias de capital y control de riesgos, lo que les ayudará a competir mejor en un entorno globalizado.
Además, Villasante se felicitó por la forma en que las empresas españolas han adaptado sus cuentas a las nuevas normas internacionales de contabilidad que entraron en vigor en 2005 y que junto con la nueva directiva comunitaria para empresas cotizadas han hecho del pasado un año que "no ha sido sencillo".
ING busca apoyos en el sector financiero para detener las especulaciones sobre su solvencia.
El escándalo de los sellos se ha vuelto en contra de ING Direct. Desde el pasado 9 de mayo, dÃa de la intervención de Fórum y Afinsa, el banco online holandés es fruto de todo tipo de especulaciones referidas a su solvencia y a las garantÃas que ofrece su modelo de negocio. Todo por comercializar productos financieros diferentes a los de la banca tradicional, en cuyo terreno ha conseguido hacerse un hueco relevante en apenas siete años.
Para atajar la actual situación, el director general de la entidad en España, César González Bueno, ha decidido ponerse manos a la obra. Según fuentes del sector, el máximo responsable del banco naranja ha sondeado a algunos primeros ejecutivos de entidades financieras y bancos de negocios para explicar el clima contrario existente contra ING Direct a raÃz del escándalo de los sellos. Una coyuntura que algunos competidores no han dudado en aprovechar.
Durante los dÃas inmediatamente posteriores a la intervención de Fórum y Afinsa, ING tuvo que atender “bastantes llamadasâ€� de clientes que, sorprendidos por la repercusión del caso de los sellos, se plantearon dudas que antes no tenÃan sobre el propio banco online. ¿Por quién está supervisado? ¿Dónde está registrado? La entidad tuvo que hacer frente a la situación, que ya vivió con el caso Eurobank, aunque aseguran que esta nueva inquietud “puede estar bien para distinguir quién es realmente un bancoâ€�.
Sin embargo, la situación no ha llegado a reconducirse todavÃa a la total normalidad, según fuentes del mercado financiero. Coincidiendo con su séptimo aniversario en España, ING ha aprovechado la campaña conmemorativa para lanzar un mensaje de tranquilidad y confianza, exponiendo algunos de los datos básicos que reflejan la situación de solvencia del grupo, como su condición de quinto grupo financiero en Europa.
“No es la primera vez que nos zarandean, pero es mejor aguantar�. Bajo esta premisa, el equipo de González Bueno prefiere mantener un perfil mediático discreto, que no contribuya a alimentar la bola de insinuaciones y rumores nacidos al albur del caso de los sellos. Mientras tanto, el primer ejecutivo de ING Direct ha medido la opinión de los organismos supervisores, a los que ha explicado también la actual situación de insinuaciones.
“Su otro banco�
Por su propia condición, servicio de banca a través de Internet, ING Direct era conocido hasta ahora como “su otro bancoâ€�. Los clientes mantenÃan contratados con sus entidades tradicionales algunos servicios y probaban las atractivas ofertas del banco naranja. Con el tiempo, la entidad holandesa ha ido incorporando a su escaparate una gama de productos más amplia (domiciliaciones, hipotecas...), en directa competencia con la banca comercial al uso.
En los últimos dÃas, ING Direct ha comprobado cómo algunas redes de competidores están aprovechando la coyuntura actual para captar a algunos de sus clientes. ¿Falta de juego limpio? A lo largo de estos siete años, la entidad holandesa ha tenido que enfrentarse en más de una ocasión -con la intermediación del Banco de España- contra el grueso de sus competidores de banca tradicional para defender su estrategia, en una de las ocasiones por el ‘no’ cobro de comisiones.
Bajo la doble supervisión del Banco de Holanda y del Banco de España, el grupo ING Direct, donde González Bueno ocupa un puesto en el comité ejecutivo mundial, presenta unos resultados positivos. A partir de su cuarto año comenzó a ser rentable y el último ejercicio, correspondiente a 2005, lo cerró con unos beneficios de 43 millones de euros, con unos activos gestionados por valor de 16.000 millones de euros, derivados de sus 1,24 millones de clientes.
Los expertos aplauden la transformación de Mapfre cuyos tÃtulos se revalorizaron ayer cerca de un 1%
Los expertos dieron ayer el visto bueno a la decisión de Mapfre Mutualidad de refundir todas sus actividades en la cotizada Corporación Mapfre, lo que supondrá la conversión de la compañÃa en una sociedad anónima. Los tÃtulos de la aseguradora reaccionaron ayer a la noticia con una subida del 0,98% hasta 15,50 euros, en una jornada marcada de nuevo por las fuertes pérdidas sufridas por el Ibex 35. De hecho, Corporación Mapfre fue el mejor valor del Mercado Continuo, solamente por detrás de Colonial, y uno de los más activos, ya que se movieron más de 2,4 millones de tÃtulos de la compañÃa, dos veces y medio el volumen medio en lo que va de año.
No obstante, las acciones de la compañÃa retroceden hoy cerca de un 3% arrastrada por las pérdidas generalizadas que asolan a las principales plazas europeas.
Los analistas se muestran optimistas con la decisión de Mapfre, si bien esperan conocer más detalles sobre la operación. Consideran que se trata de una decisión acertada, ya que no sólo dará mayor visibilidad a la compañÃa, sino que “incrementará sustancialmente su capacidad financiera para realizar adquisiciones y permitirá poner un valor al negocio de seguros de automóviles, una de las joyas de la corona de Mapfreâ€�, señalan desde Ahorro Corporación. No obstante, se muestran prudentes a la espera de conocer más detalles sobre la operación. Por su parte, desde Bankinter han modificado su recomendación de "vender" a "comprar" y aseguran que la "noticia es mejor de lo que parece".
Tal y como adelantó ayer El Confidencial, todas las empresas del sistema mutualista se incorporarán a Corporación Mapfre, que tras la fusión pasará a denominarse Mapfre S.A. Con esta integración, los mutualistas actuales, más de seis millones, tendrán la oportunidad de convertirse en accionistas o de cobrar en efectivo la parte correspondiente a su participación en la mutua.
El objetivo, según su presidente, José Manuel MartÃnez, es ser en cinco años "la gran empresa aseguradora española capaz de competir globalmente" y una de las diez mayores compañÃas de la Bolsa española, lo que podrÃa suponer elevar sus 3.700 millones de euros actuales de capitalización actual a los 14.000 millones que vale el Banco Popular.
Para conseguirlo, tiene claro que realizará importantes compras en el continente -incluida España-, porque "a la Mapfre actual, con sus 14.000 millones de euros de ingresos de este año, una adquisición pequeña en Europa no le aporta nada. Tenemos que dar saltos de otro nivel".
Mutua Madrileña no tiene intención de salir a Bolsa
Por su parte, desde Mutua Madrileña, una de sus principales competidoras, reiteran que la polÃtica de la compañÃa que José MarÃa RamÃrez Pomatta, seguirá como hasta ahora. No se transformará en Sociedad Anónima, por lo que tampoco se contempla su salida a Bolsa. Su polÃtica seguirá centrada en la diversificación de productos, la entrada en nuevos ramos y la expansión territorial.
En la actualidad, tiene el 41% de la cuota de mercado en Madrid y el 8% de la cuota de automóvil en España. Su beneficio neto en 2005, fue de 474 millones de euros.
lunes, mayo 15, 2006
Los gobiernos del mundo entero controlando los pasos de Evo Morales
Tras el intento de confiscación de las petroleras operantes en el paÃs andino, BolÃvia concede 3 dÃas al BBVA y Zurich para entregar al Estado las acciones que gestiona de petroleras.
El Gobierno de Bolivia ha concedido hoy tres dÃas al grupo español BBVA y al suizo Zurich para entregar al Estado "a tÃtulo gratuito" las acciones que gestiona a través de un fondo de pensiones en las empresas petroleras nacionalizadas o, de lo contrario, sus instalaciones serán intervenidas. La medida ha sido anunciada hoy por el vicepresidente, Ã�lvaro GarcÃa Linera, quien, en calidad de presidente en ejercicio por la ausencia del gobernante socialista Evo Morales, ha firmado un decreto complementario al suscrito hace una semana para asumir "el control absoluto" del Estado sobre el negocio petrolero. "Habrá intervención a estos fondos de pensiones si no cumplen en tres dÃas el decreto, asà de claro", ha advertido GarcÃa Linera después de presentar el documento. Desde 1997 el BBVA y el Zurich Financial Service manejan en Bolivia las Administradoras de Fondos de Pensiones (AFP) "Previsión" y "Futuro", respectivamente. Las dos entidades administran un fondo colectivo creado con la las acciones resultantes del proceso de privatización parcial de las firmas estatales en los sectores estratégicos, llevada a cabo en la década pasada y que significó la entrada de un gran número de inversores extranjeros. Con el decreto presentado hoy, las AFP deberán entregar al Estado las acciones que manejan en las petroleras Andina, filial de la hispano-argentina Repsol YPF; Transredes, de la estadounidense Nerón y la anglo-holandesa Shell, y Chaco, del grupo británico British Petroleum.
sábado, mayo 06, 2006
Bibliotecas Caja Madrid abiertas 24 horas en Barcelona, Madrid y Santiago de Compostela
 Como ya es costumbre en época de examenes, las Bibliotecas de la Obra Social de Caja Madrid amplian su horario los fines de semana para permitir a los estudiantes disponer de más horas de estudio.
Estos horarios especiales se inician el próximo viernes dÃa 19 de mayo y finalizan el domingo 10 de junio.
Con esto un total de 21 bibliotecas modifican sus horarios, principalmente destacan las de Barcelona y Santiago de Compostela (de 10h del viernes a 21h del domingo)y en Madrid capital y las del Pilar, Majadahonda, Leganés, Canillas, Estrecho y Argüelles.
BARCELONA
Abierta ininterrumpidamente desde las 10,00 horas del viernes hasta las 21,00 horas del domingo.
Plaza de Cataluña, 9. Tel. 93 301 44 94. Dispone de 84 puestos de lectura.
Metro: L1,L3 Autobuses: 9, 14, 16, 17 22, 24, 28, 41, 42, 47, 55, 59, 66, 67, 68, 141
SANTIAGO DE COMPOSTELA
Abierta ininterrumpidamente desde las 10,00 horas del viernes hasta las 21,00 horas del domingo. Rua Casas Reais, 14 Tel. 981 57 13 47. Dispone de 88 puestos de lectura.
COMUNIDAD DE MADRID
1. Bibliotecas abiertas ininterrumpidamente los fines de semana. Desde las 9 h del VIERNES hasta las 21 del DOMINGO
Argüelles
C/ Guzmán el Bueno 66. Tel 91 544 37 30. Dispone de 84 puestos de lectura
Metro: Islas Filipinas, Argüelles, Moncloa. Autobús: 2, 12, 16, 61, 82, 83 y 84
Barrio del Pilar.
C/ Ponferrada , 14, 16 y 18. Tel 91 378 42 37. Dispone de 246 puestos de lectura
Metro: Peña Grande, Barrio del Pilar. Autobús: 49, 83, 128, 132, 137 y 147. Nocturno 19
Estrecho
C/ Las Mercedes, 2. Telef. 91 570 67 34. Dispone de 146 puestos de lectura
Metro. Estrecho. Autobús: 3, 43, 64, 124, 127 y 128. Nocturno 19.
Canillas
Carretera Canillas, 134. Telef. 91 759 81 82. Dispone de 122 puestos de lectura.
Metro. Esperanza y Canillas Autobús: 73 y 120
Leganés.
Avda de Juan Carlos I, 40. Telef. 91 688 09 89. Dispone de 62 puestos de lectura
Metro Sur: Est.Julián Besteiro. Autobús. Desde Oporto: 481, 484 y 485.
Majadahonda.
Plaza Colón 3. Telef. 91 638 85 80. Dispone de 138 puestos de lectura
Autobús, desde Moncloa. 651 652, 653. Desde Aluche, 561
Toda la información en: www.obrasocialcajamadrid.es
martes, mayo 02, 2006
Holding Mapfre-Caja Madrid la alianza del éxito.
Fruto de la fusión de las dos macro-corporaciones, mejor dicho, de la compra de Mapfre por parte de la Corporación Cajad de Madrid hace más de tres años, nació un nuevo gigante que comienza a dar sus frutos.
"Mapfre vende en sus oficinas todos los productos de Caja de Madrid, de modo que permite que en cualquier lugar tengamos una oficina de la corporación para abrir una cuenta y operar. Pronto dispondrán de muchos más servicios en la red de Mapfre"
"La venta de productos de Mapfre Mutualidad, básicamente seguros de automóvil, en la red de Caja Madrid se incrementó el 48,2%"
Caja Madrid prácticamente ha multiplicado por tres en un año el saldo favorable que mantiene gracias a su alianza estratégica con el Sistema Mapfre, el mayor acuerdo de bancaseguros que existe en España.
En el último ejercicio, el volumen de primas de seguros aportado por la red de oficinas de Caja Madrid al primer grupo asegurador de España ha ascendido a 1.019,4 millones de euros, según consta en el Informe Anual del Sistema Mapfre.
En el mismo perÃodo, la cifra de venta de productos bancarios, tanto de activo (créditos) como de pasivo (cuentas y depósitos) para Caja Madrid aportadas por la red del Sistema Mapfre se ha situado en los 2.944 millones.
Esto significa que la alianza entre Caja Madrid y el Sistema Mapfre ha arrojado en 2005 un saldo favorable para la caja de ahorros madrileña de 1.924,6 millones.
Esta cifra prácticamente triplica la del saldo favorable registrado para Caja Madrid en el ejercicio precedente, que fue de 719,2 millones. En 2004, el volumen de primas de seguros aportado por la red de Caja Madrid ha ascendido a 919,8 millones, cuando la cifra de ventas de productos bancarios de activo y de pasivo para la caja de ahorros aportada por la red de agentes de Mapfre se colocó en los 1.639 millones.
Estas cifras quieren expresar que Caja Madrid recibe del Sistema Mapfre mucho más de lo que aporta al grupo asegurador en venta de pólizas en sus sucursales.
Modelo de acuerdo
En Mapfre, oficialmente, restan trascendencia a este saldo favorable a Caja Madrid. “Durante el ejercicio 2005 ha continuado consolidándose la alianza estratégica con Caja Madrid, que es modelo de cómo dos grandes grupos financieros independientes pueden apoyarse recÃprocamente para competir más eficientemente en el mercado y ofrecer un mejor servicio a sus clientesâ€�, subraya la memoria del grupo asegurador.
“A lo largo de 2005 se ha incrementado significativamente la colaboración recÃproca de sus redes respectivas en la distribución de productos aseguradores y bancarios, lo que ha constituido un factor singularmente positivo para la obtención de los excelentes resultados de este ejercicioâ€�, señala el Informe Anual del Sistema Mapfre.
No obstante, el presidente del Sistema Mapfre, José Manuel MartÃnez, insiste con frecuencia en sacar el máximo partido al acuerdo con la caja de ahorros española.
Aprovechamiento de recursos y expansión
En la última asamblea general de mutualistas de Mapfre Mutualidad, José Manuel MartÃnez fijó entre las prioridades para este ejercicio “el aprovechamiento máximo de canales de distribución complementarios a la acción directa de nuestras redes y, en particular, de los que se derivan de nuestra importante y satisfactoria alianza con Caja Madridâ€�.
Un mensaje muy parecido al que lanzó al presidente del Sistema Mapfre hace ahora tres años a través de Mundo Mapfre, la publicación interna del grupo: “Nos falta acelerar los ritmos de ventas de productos de seguros y bancarios, lo que probablemente pasa por un mayor impulso y compromiso por parte de los servicios centrales, y mayor formación y apoyo de ambas redes a nivel territorial�.
Entonces opinaba que “las relaciones personales entre los colectivos de ambas instituciones, a nivel de sus equipos directivos, son muy buenas, y esto es fundamental en una alianza y debe ir transmitiéndose a toda la organización�.
Eso sÃ, José Manuel MartÃnez dejaba muy claro, que “en mi opinión, la alianza ha sido un éxito y eso que aún están por llegar los mejores frutos de la mismaâ€�.
Comparativas
La comparación de la venta de productos de Mapfre entre el canal agencial de la aseguradora y el bancario que supone la red de sucursales de Caja Madrid en el pasado ejercicio resulta a todas luces elocuente.
El canal agencial aportó 6.046,8 millones de euros, el 6,6% más que en 2004, con alzas significativas en Salud (10,9%) y Seguros Generales (9,6%).
El canal bancario generó 1.019,4 millones, con un incremento del 6,8% respecto al año anterior. Destacan las fuertes subidas experimentadas en Seguros Generales (35,8%) y en Salud (23,6%), que contrastan con el descenso del 22,5% en empresas. El discreto crecimiento en Vida, 3,9%, se atribuye, según Mapfre, al “menor volumen de vencimientos de seguros a prima única en el canal bancario�.
LLAMADA INTERNACIONAL A LA VENTA DE ACCIONES DE REPSOL-YPF
Hace unas horas hemos conocido la decisión de Evo Morales (presidente de Bolivia), de forzar la nacionalización de la gasista REPSOL-YPF, en un máximo de 6 meses.
Es importante tener en cuenta que estas acciones tendrán una fuerte repercusión en cuanto abran los mercados internacionales, ya que se verán afectadas todas las gasistas y extractoras presentes en Bolivia.
Se preve que los gobiernos implicadios inicien algún tipo de acción ya que se obliga a la renegociación de los contratos empresa/estado, de igual modo esperamos que por parte del gobierno español de Jose Luis RodrÃguez Zapatero, se produzca algún tipo de rectificación al respecto de los guiños hacia el nuevo gobierno boliviano.
Estos datos nos resultan suficientes como para preveer caidas de Repsol en el mundo de, por lo menos, el 2%.
martes, abril 25, 2006
La Federación de Servicios Administrativos y Financieros recomienda seguir el ejemplo de Caja Madrid
El pasado dÃa 7 de marzo Caja de Madrid fué objeto de un intento de fraude por parte de internautas que trataron de imitar la página de Caja Madrid para conseguir las claves de los usuarios.
Desde la Federación de Servicios Administrativos y Financieros se ha recomendado a las entidades seguir el ejemplo de Caja de Madrid para evitar el fraude, que consiste en la comunicación masiva a todos los clientes de las caracterÃsticas de su página y la no invitación jamás a acceder a su servicio de oficina internet por correo electronico o teléfono.
(Germán Yáñez Márquez)
La Noticia del Hecho
Caja Madrid sufrió hoy un nuevo intento de estafa mediante el envÃo de correos electrónicos a los clientes de banca por Internet, en los que se solicitan las claves secretas y la firma, un fenómeno conocido como 'phising'.
La entidad recordó a Europa Press que todos los bancos y cajas sufren ataques de este tipo de forma periódica, y señaló que los fraudes se llevan a cabo de una forma "masiva e indiscriminada" a correos electrónicos en general, y no sólo a los clientes de las entidades.
Caja Madrid aseguró que gracias a la "efectividad" de sus servicios de seguridad informática se han podido "abortar rápidamente" los intentos de fraude, ya que al detectar cualquier incidente se pone en marcha el protocolo de actuación previsto para estos casos, con el objetivo de localizar la dirección de la página web falsa a la que se invitaba a los clientes a acudir, solicitar su bloqueo inmediato y avisar a sus clientes.
La entidad indicó que le preocupa la confidencialidad de los datos del cliente y la seguridad de todos los servicios financieros que le presta, por lo que utiliza todos los recursos a su alcance para evitar posibles casos de fraude. Entre otras medidas de seguridad, la caja dispone de sistemas de encriptación de las comunicaciones entre los clientes y la entidad, mediante "los mejores mecanismos disponibles a nivel comercial". Por otro lado, realiza auditorÃas internas y externas que certifican la seguridad de sus soluciones.
Por otro lado, Caja Madrid tiene instrumentadas alertas operativas, como transferencias superiores a un importe determinado, y de acceso a 'BBDD' protegidas, que avisan cuando detectan intentos de fraude. Además, mantiene protegidos y duplicados los sistemas de gestión de claves de clientes.
La entidad señaló que con estas herramientas y protocolos de seguridad, está situada "entre las entidades financieras punteras en materia de protección al cliente".
(Teletipo de Europa Press)
Comunicado de Caja de MADRID (Recomendaciones a los clientes)
La entidad alertó a sus clientes de la existencia de este tipo de fraude hace varios meses, con cartas enviadas directamente al domicilio. Además, como medida adicional de seguridad, cuenta con un aviso en su página web que recuerda la existencia del 'phishing'.
Para evitar ser vÃctima de un fraude, Caja Madrid recomienda a sus clientes que nunca revelen sus claves personales y confidenciales mediante teléfono, 'e-mail' o fax. En este sentido, la entidad explica que los datos de acceso sólo se solicitan de una forma segura en la dirección 'https://oi.cajamadrid.es', por lo que la entidad recomienda que esta dirección se incorpore al enlace de 'favoritos' del navegador, y sea utilizada siempre para acceder a la oficina de internet. Además, recomienda no introducir las claves confidenciales en ningún sistema electrónico, a menos que se tenga la seguridad de que se trata de una aplicación de Caja Madrid.
En este aviso también se repasan medidas de seguridad básicas, como no utilizar los enlaces incorporados en 'e-mails' o 'webs' de terceros, no introducir las claves confidenciales en ningún sistema 'on-line', mantener las claves en secreto y no anotarlas en lugares visibles o accesibles para terceros.
Por otro lado, la entidad recomienda cambiar regularmente las claves y evitar en lo posible operar desde ordenadores que puedan utilizar otras personas, como los 'cibercafés', las bibliotecas o las universidades.
domingo, abril 23, 2006
Todas las Bibliotecas Caja Madrid
En el nuevo site Obra Social y Fundaciones que comenzará a funcionar a partir del 15 de Mayo con las últimas noticias sobre fundaciones y obras sociales de todo el mundo, ya está en marcha, actualmente dispone del historial con todas las Bibliotecas de Caja de Madrid en España.
Posteriormente se incluirán los listados y actividades de otras entidades.
sábado, abril 08, 2006
Telefónica compra Telecom Colombia por US$368
 En la quinta y última ronda de la subasta Telefónica se hizo con el control de la mitad más una de las acciones de la estatal colombiana.
En el proceso, que tuvo lugar en la Cámara de Comercio de Bogotá, también participó la CompañÃa Anónima Nacional Telefónica de Venezuela.
La adquisición se formalizará el próximo 17 de abril con la firma de un acuerdo que establece que el estado colombiano dispondrá de una opción de venta hasta el año 2022.
Hasta los momentos la presencia de Telefónica en Colombia se limitaba al sector de telefonÃa móvil, servicio en el que la española se ubica como el segundo proveedor en el paÃs.
En expansión
Telecom, por su parte, cuenta con un mercado de 2,6 millones de clientes, una cuota de 60% en llamadas de larga distancia y una red de fibra óptica de más de 5.800 kilómetros en todo el paÃs.
Es la operadora lÃder de telefonÃa fija en Colombia y de acuerdo al ejercicio fiscal del año pasado sus ingresos oscilaron alrededor de US$900 millones.
De acuerdo al diario colombiano El Tiempo la necesidad de un socio para Telecom descansa en las caracterÃsticas del mercado actual.
La estatal se ha enfrentado a una fuerte competencia en servicios de telefonÃa móvil que ha afectado sus números en servicios de larga distancia nacional y local.
Telefónica está presente en más de 13 paÃses latinoamericanos en los que cuenta con más de 100 millones de clientes.
En octubre del 2005 la operadora española anunció la adquisición de la empresa británica de telefonÃa móvil O2.
martes, enero 31, 2006
Antes de invertir... ¿Unas preguntas?
 Antes de realizar cualquier tipo de inversión debemos tener en cuenta ciertos puntos que nos ayudarán a saber cuales son los factores que influirán en nuestras inversiones.
1.¿Cómo gana la empresa el dinero?
Tal como suena, nos puede parecer obvio pero por ejemplo General Motors vende millones de vehÃculos al año, pero desafortunadamente, los beneficios principales provienen de la rama financiera de la compañÃa, que se dedica básicamente a los préstamos, para la adquisición de sus propios vehÃculos u otros bienes.
2.Las ventas, ¿son reales?
Debemos tener en cuenta que, las leyes contables marcan que una venta se contabiliza en el momento de realizarse, pero en el peor de los casos, y lamentablemente en muchas ocasiones, estas operaciones pueden no llegar a cobrarse jamás.
Este aspecto lo tenemos que tener en cuenta sobretodo en las entidades financieras, puesto que cada vez sube más el nivel mundial de endeudamiento, y los incobrados definitivos, es decir todas las pequeñas cantidades menores de 2400€ y por las que no es rentable abrir proceso judicial (en la mayoria de paises es un juicio rápido), no son registradas hasta más de un año y medio más tarde, lo cual representa que el inversor tiene una visión poco transparente sobre el beneficio real en este tipo de empresa.
Mi recomendación personal, ajustar siempre mucho la inversión en EFCs y solicitar siempre un asegunda opinión sobre estas inversiones.
3.¿Cómo actua frente a sus competidores?
¿Realiza contra-campañas crehÃbles y eficaces?, La forma más eficaz de comprobarlo es verificar año tras año, o en memorias pasadas, tanto beneficios, cómo campañas que hayan desviado las previsiones de mercado: superación de objetivos marcados, etc..
4.¿Cómo le afectan los aspectos macro-económicos?
Debemos tener en cuenta que son muchas las empresas que se ven fuertemente afectadas por la modificación de los tipos de interés, economÃa de mercado, solvencia, nivel de endeudamiento...
Por ejemplo en los periódicos o revistas, cuando la economÃa está a la baja, pierden contratos de anuncios basados en productos de valor añadido que no se ven recompensados con los referentes a créditos.
Germán Yáñez Márquez, Editor de EconomÃaActual
EnvÃenos sus sugerencias a Mail-europeanexpress
con el asunto Sugerencias EconomiaActual
lunes, enero 23, 2006
Casas Catalogadas - Vida de Marqueses desde €24,000
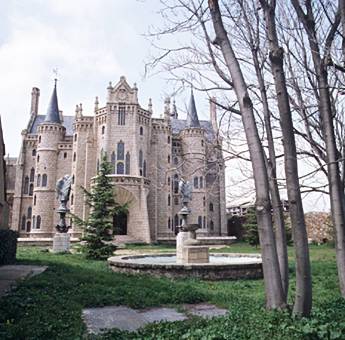 En España quedan entre 20.000 y 30.000 casas históricas, Inmuebles catalogados, o susceptibles de ser catalogados como parte del patrimoniocultural del paÃs, que aún permanecen en manos privadas. Algunos de ellos se conservan en buen estado, pero otros están abandonados. Amenazados porla ruina y la decadencia de unos señorÃos que han ido derechos a se acabar y consumir, ahora resultan, en muchos casos, baratos.
Según una estimación de la Dirección General de Bellas Artes, el el costede rehabilitación de los 3.000 castillos, torres, palacios y casas consideradas como de mayor interés ronda los 500.000 millones de pesetas. Pero una visión menos exigente de lo que constituye el patrimonio arquitectónico abarcarÃa muchos más inmuebles.
"España es uno de los paÃses con mayor patrimonio en toda Europa. No siempre desde el punto de vista de la calidad, pero sà en la cantidad", según Fernando GarcÃa-Erviti, de la inmobiliaria Look & Find. "Esto añade una dificultad especial a su conservación... Como no lo hagan los particulares, estas casas seguirán perdiéndose, se nos caerá literalmente".
Como un marqués. Hoy en dÃa, por ejemplo, cualquiera puede comprar la Casade Doña Sancha, en Covarrubias. Un edificio de entramado de madera, cuya última restauración data de hace 20 años. En el vivió hace ocho siglos la Infanta de Castilla, y ahora está en venta por 16 millones de pesetas. También en Burgos, por 45 millones de pesetas se puede comprar la Torre de Olmos de la Picaza, del Siglo XV, a la que se ha adosado una vivienda nueva.
El Castillo de Tiedra, que junto a otras posesiones fue ofrecido en su dÃa por Sancho II a cambio de la ciudad de Zamora, vale hoy 95 millones depesetas...
Una Casa de Labranza cerca de Calatayud, con 1.500 metros cuadrados para huerta en plena vega del rÃo Jalón se vende por 25 millones de pesetas. En Camasobres (Palencia), la mansión solariega de los Peral, de 1.739, hasido tasada en 37 millones... Si todo esto resulta demasiado caro, puede optar porla compra del Molino de Fresno de Caracena, en la provincia de Soria, por el que sus propietarios piden 4,5 millones de pesetas.
Una de las grandes dificultades a la hora de vender estos bienes es, precisamente, fijar su precio, porque no pueden aplicarse ninguno de los baremos habituales del mercado inmobiliario. No
 hay valor de reposición, ni valor de mercado, ni puede aplicárseles cuantificación alguna de metro cuadrado o realizar comparaciones con operaciones que se hayan cerrado en el pasado reciente.
"Existen metodologÃas muy complejas, que tienen variables como la posibilidad de establecer nuevos negocios, el interés histórico, el sitio en el que está ubicado, y otros factores. Pero finalmente los criterios devaloración se basan, en gran medida, en la oferta y la demanda" apunta José Angel RodrÃguez, de Taxo Valoración.
Y, en contra de lo que pudiera parecer, existe una enorme oferta deinmuebles de estas caracterÃsticas que buscan comprador... "Hay bastante oferta de estas propiedades en todas las Comunidades Autónomas, y una enorme gama de precios", asegura Bárbara Dorado, de Knight Frank.
Menos compradores. La oferta de compra, sin embargo, es mucho más restringida. "En Cataluña tenemos una masÃa modernista hecha por un colega de GaudÃ, que trabajaba con los mismos oficios, los mismos artesanos y los mismos talleres", explica GarcÃa-Erviti. "Pero tienes que encontrar un comprador que entienda el modernismo, que lo aprecie, y que tenga el dinero... Una serie de condicionantes que reducen enormemente el mercado".
Esta situación ha llevado a que los compradores interesados en pequeñascasas históricas valore, sobre todo, la oportunidad. "Desde el punto devista del precio, los compradores buscan prioritariamente el chollo", señala también Pedro Fernández Araóz, de Aguirre Newman. "No importa tanto su estado de conservación, porque la rehabilitación es otro incentivo para la compra".
Por encima de su estado de conservación, o de su valor histórico, el precio de pequeñas casas, molinos y otros inmuebles está fuertemente condicionado por la distancia a la que se encuentran de los grandes centros urbanos, la posibilidad de acceder a servicios (luz, agua, etc.) y las expectativas de futuro. En Madrid, por ejemplo, toda la zona de la Sierra que linda con el trazado del AVE a Valladolid ha vuelto a experimentar un tirón.
Zonas y zonas. Por ello, la actividad (y los precios) de compraventa de antiguas casas rurales varÃa considerablemente entre una región y otra. Desde hace muchos años, en Madrid y su periferia (Segovia, Avila, Guadalajara...) se ha consolidado una fuerte demanda y se ha rehabilitado un gran número de construcciones antiguas como segunda vivienda.
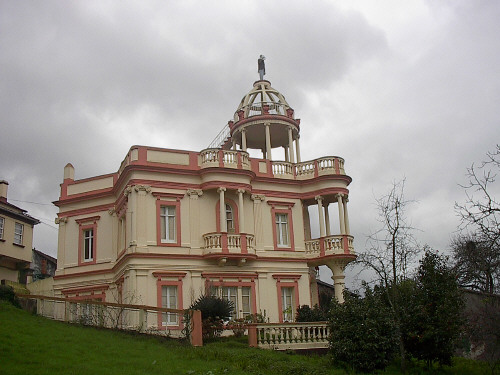 Otra zona con fuerte actividad es Asturias y Cantabria, tanto para viviendas rurales como para negocios de hostelerÃa, restauración...
Sin embargo, por ejemplo en Barcelona, donde hay un patrimonio muy importante de casas de este tipo, no ha despegado la demanda y los precios están mucho más bajos, en torno a un 50% de los vigentes en Madrid, según las estimaciones del sector.
Algunas de las inmobiliarias que operan en este negocio han comenzado a centralizar en un catálogo su oferta de casas históricas. Entre ellas, figura Look & Find, que ha abierto una página de "joyas inmobiliarias" en Internet , Aguirre Newman o Knight Frank .
¿Cuánto cuesta conservar el patrimonio?
"Que nadie piense que tener una casa que forme parte del patrimonio histórico es Jauja", asegura Atocha de Alós, gerente de la Asociación de Casas Históricas, que agrupa a más de 500 propietarios de inmuebles en los que no se puede tocar nada, ni la fachada, ni las cubiertas, ni el interior, sin el permiso de la Administración.
A partir de ahora, además, el mantenimiento de estos bienes resultará un poco más caro. La posibilidad de desgravar en el IRPF un 15% de los gastos de inversión en bienes declarados de interés cultural desaparecerá con el nuevo impuesto; al igual que la partida correspondiente a la desgravaciónpor la compra. Aún asÃ, se mantienen las obligaciones que el Estado imponea los propietarios.
La asociación considera que otra de los grandes problemas que dificulta la conservación de este patrimonio es la regulación del Impuesto de Sucesiones. "En Francia o Inglaterra, las casas catalogadas con el máximo nivel dentro de sus criterios de conservación, no pagan. En España no hay exención, ni siquiera desgravación, en este impuesto", advierte Atocha de Alós, gerente de la asociación de Casas Históricas. "Y la transmisión de estos edificios, además, está sujeta al impuesto de plusvalÃas como encualquier otro inmueble".
La única ventaja fiscal para los propietarios de Casas Históricas es la exención en el Impuesto de Patrimonio.
Fuentes: Knight Frank annual reports (Data), Aguirre Newman Real State Publications, Heritages Outside, TheDailyTelegraph U.K. (Great Investments), Financial Times (special repots "How to spend it").
domingo, enero 22, 2006
El Efecto "SEDE"
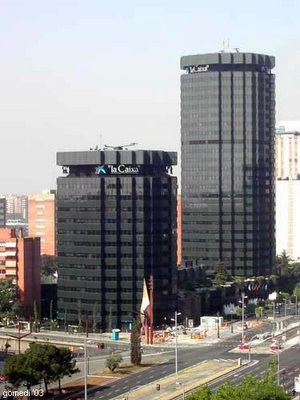 Al inicio del año ya hemos visto cómo, tras la proximidad del fin de las conversaciones sobre el estatut ciertas editoriales y portadas de diarios y revistas en Cataluña resaltan los valores positivos, de forma indirecta, de las consecuencias que tendrÃa la aprovación del estatut. Sin ir más lejos, la publicación El Temps, nos trae en su última edición un artÃculo bastante ámplio, sobre "el efecto sede", el cuál según definición fidedigna sintetizada de lo que nos comenta la revista,"es el efecto que produce la Comunidad de Madrid al disponer de las sedes centrales de las empresas en su territorio."
"...muchas empresas tienen sus fábricas o prestan sus servicios en una o varias comunidades autónomas, pero su sede fiscal se encuentra en Madrid, de modo que estos impuestos se imputan a esta comunidad. Este fenómeno conocido como efecto sede infla el supuesto déficit fiscalde la comunidad y desestabiliza los territorios que realmente han prestado sus servicios..."
Hasta aquà parece que puedan tener parte de razón, lo cierto es que para ser una revista de tipo especializada, es bastante inexacta, ya que de los supuestos impuestos, nos quedarÃamos en sólo, el I.V.A. e impuesto de sociedades, ya que impuestos como I.A.E. y tasas, son abonadas a la administración local, ayuntamientos, diputaciones, cámaras de comercio, etc. de modo que si entraramos en estos puntos mostrarÃamos la verdad de un modo más imparcial.
Por otro lado las riquezas que las empresas ofrecen con el efecto de deslocalización, ofrecen empleo y desarroyo, tanto a las provincias en las que las mismas se situan, asà cómo a la población y las empresas locales, que por supuesto también se ven beneficiados.
Sólo con estos dos puntos anteriores ya hemos hechado por tierra los inválidos argumentos ofrecidos por la mencionada publicación, del mismo modo nos ofrece varias empresas cómo ejemplo, Transmediterránea, Unión Fenosa, Ferrovial, Grupo PRISA, IBERIA, ACS, FCC, y Bankinter además de una fotografÃa de Plaza Castilla en la que aparecen Realia y la sede corporativa de Corporación Caja Madrid. Cómo no decir que a nivel corporativo, hay sedes importantÃsimas en España que no se encuentran en Madrid y me refiero claramente a Catalunya y Euskadi. Vámos con la primera, encontramos por ejemplo La Caixa, Citibank (operando a nivel Europa desde esta comunidad), Amena, y la hasta justo antes de su integración en ONO también AUNA Telecomunicaciones, Banco SabadellAtlántico, Bebidas Pepsi Co., SEUR logÃstica, Hewlett Packard, LIDL Supermercados, etc.
Por todo esto no debemos olvidar y es algo en lo que se deberÃa entrar en razón y es, que por esta regla de tres, una comunidad pongamos Cataluña que recibe gran cantidad de facturación por cuenta del I.V.A. (por ejemplo) una vez lo remite a Madrid para hacer caja y su posterior distribución, es evidente que Cataluña no recibirá el 100% de la cantidad recaudada y remitida, puesto que creo que queda claro que ni mucho menos ese 100% es una riqueza generada por la comunidad catalana sino por parte de la red de distribución y gestión de sus empresas a lo largo y ancho del territorio.
Desde Cataluña, y como ejemplo nos situaremos en Barcelona y área metropolitana, las quejas son de insatisfacción general con la calidad de vida, que son, ni más ni menos una consecuencia de la mala gestión munipal de tales núcleos, y sobre la cual se culpa a los órganos superiores por el no suministro de suficiente caudal público.
sábado, enero 21, 2006
viernes, enero 20, 2006
Estudiantes: Obras Sociales contrarestando a los mendigos culturales
 Desde hace bastantes años hemos aguantado en la televisión y los medios en general cómo nos situan como auténticos Ãdolos de movimientos sociales a "personas" cuyos discutibles méritos son, entre otros, el trasladar sus incivilizadas vidas en una casa encerrados y aludiendo a sus más primitivos instintos de personas que, con suerte han leÃdo alguna vez como mucho un folleto de propaganda del supermercado en el que trabajaban, darnos lástima con su inconvivencia social y su incultura que les permite, ya en otros casos en los que realmente es lamentable puesto que se trata de dirigentes, decir que la inquisición fué en el siglo XIX.
Es lamentable que por parte de las televisiones se permita este tipo de "Searchlight" sobre personas que sin mérito alguno consiguen la fama y el éxito, llevando consigo masas de gente que se quedan con el nivel de auténtica desgracia social en el que se encuentran sus lÃderes televisivos más un plus añadido al sedentarismo, falta de desarroyo intelectual, etc.
Si estais leyendo esto es, por supuesto, porque no os encontrais en el anterior supuesto, asà que el objetivo es, dar de lado todo el apoyo a los lÃricos, rarezas sociales, etc. y apoyar a las mentes aún no integradas en el bucle, por ello debeis saber que las obras sociales de las Cajas de Ahorro Españolas ofrecen gran cantidad de ayudas a estudios sociales, becas erasmus, e incluso prácticas en el extranjero para estudiantes de ciclos.
A continuación, se detallan los premios y becas ofrecidos por las distintas entidades. Incluyen la descripción de las mismas realizada por los diferentes ofertantes:
- Caja Madrid, Fundación y Obra Social Caja Madrid
Generación 2006: Premios y Becas de Arte
Obra Social Caja Madrid presenta la séptima edición del proyecto Generaciones, que podrá verse desde el 26 de enero hasta el 12 de marzo, en La Casa Encendida. Este proyecto fue concebido para apoyar de forma decidida a los artistas que representan el presente y el futuro del arte en España.
Las obras presentadas a esta convocatoria ascienden a 1.200, de las cuales 33 han sido las seleccionadas. Éstas obras son una muestra de las tendencias artÃsticas del momento y del panorama creativo actual. Todas las obras seleccionadas estarán expuestas en La Casa Encendida, desde donde viajarán a otras ciudades españolas: Santander, Sevilla, Valencia y Barcelona. También podrán visitarse de forma continua en el Centro Virtual de Exposiciones de
http://www.obrasocialcajamadrid.es
Becas de postgrado Fundación Caja Madrid
Se ofrecen becas de postgrado en EE.UU. e Inglaterra, por otro lado en Francia, y existe la posibilidad de realizar solicitudes abiertas al resto de la U.E.
Acceso directo a Postgrados www.fundacioncajamadrid.es
Becas para seminarios de la LSE (London School of Economics)
Becas Seminarios LSE Además de la beca para los seminarios incluye manutención para personas que no se encuentran en activo.
Acceso directo a LSE-www.FundaciónCajaMadrid.es
Becas de Humanidades
Las bases de las becas de Humanidades se encuentran, junto con la inscripción en el siguiente link.
Bases e Inscripción-www.FundaciónCajaMadrid.es
EUROBECAS Caja Madrid
Es un proyecto educativo de Obra Social Caja Madrid dirigido a jóvenes de entre 18 y 28, alumnos y titulados de formaciones profesionales de toda España.
Las becas consisten en la realización de las prácticas laborales en Inglaterra o Irlanda, con certificado a la finalización de prácticas de la Universidad de Cambridge.
Más en EUROBECAS.NET
- Caja España Obra Social
Becas a las Formación Profesional de Grado Superior.
La Obra Social de Caja España convoca un plan de Becas dirigido a los alumnos de Formación Profesional de Grado Superior, que estén matriculados en el último año del ciclo formativo, para formación de postciclo que favorezca nuevas posibilidades y el principio de igualdad de oportunidades, con los siguientes objetivos:
Contribuir al desarrollo formativo de los alumnos.
Elevar su nivel de capacitación para propiciar una mejor inserción en el mercado laboral.
Proporcionar una formación y/o una práctica laboral especializada de post-ciclo.
Caja España Becas Formación Profesional de Ciclo Superior
Becas de Investigación para Tesis Doctorales
Caja España, a través de su Obra Social colabora con el Instituto de Estudios Zamoranos Florián de Ocampo que cada año convocan las Becas de Investigación para Tesis Doctorales, sobre cualquiera de las ramas de Ciencias, Humanidades y Artes, referidas a la provincia de Zamora o a temas castellano-leoneses, que afecten a la provincia de Zamora.
Caja España Becas de Investigación
- CajAstur
Conjunto de Becas de Investigación.
Dentro de los objetivos de la Obra Social y Cultural de contribuir al desarrollo cientÃfico y técnico de nuestra región, el apoyo a nuestros jóvenes investigadores se ha revelado como una lÃnea de actuación cada vez más importante y prioritaria.En el marco de esta preocupación, además del emblemático proyecto del Instituto Universitario de OncologÃa Principado de Asturias-Obra Social y Cultural Cajastur, se integra el programa de Becas de Investigación, con el objetivo de contribuir a que nuestros técnicos y cientÃficos desarrollen sus actividades en óptimas condiciones.
Acceso directo Obra Social CajAstur
- Obra Social Caja de Burgos
Se ofertan diversas becas a estudiantes universitarios, postgrados, etc.
Acceso a la descripción de los programas ofertados Caja Burgos
- Obra Social Caja Vital-KUTXA
*Becas Sócrates y Erasmus.
Con el fin de contribuir a que los estudiantes universitarios alaveses puedan ampliar su formación mediante el intercambio de experiencias y el conocimiento de otras realidades, la Obra Social de Caja Vital Kutxa ofrece ayudas económicas para participar en los distintos programas de intercambio, tanto comunitarios (Sócrates–Erasmus) como extracomunitarios.
Programa Socrates y Erasmus Obra Social CajaVital-KUTXA
*Becas para Economistas (Subvención de prácticas laborales)
La Obra Social de Caja Vital Kutxa, junto con el Colegio Vasco de Economistas, ofrece cada año 5 becas destinadas a jóvenes economistas, con el objetivo de que realicen prácticas laborales en empresas de �lava. El importe máximo total destinado a estas becas es de 15.025 euros.
El Colegio Vasco de Economistas, con el visto bueno de la Obra Social de Caja Vital Kutxa, se encarga de la selección de las empresas y de los jóvenes destinatarios de las becas.
Becas para Economistas
RAPEX (1st 2006 Fortnight)
 Los listados RAPEX realizados por la EUROPA Consumer Affairs Comission, lanza de forma mensual, los reportes de los productos en proceso de ser retirados del mercado, los retirados y los que se mantienen en el mercado con restricciones de uso a franjas de edad.
Los listados incluyen el paÃs que reporta la existencia, descripción detallada del producto junto con la fotografÃa, riesgos, medidas adoptadas contra el producto o recomendaciones a tomar en cuenta, que porsteriormente son informadas a traves de las diferentes agencias de consumo en los estados para usuarios, tanto como contacto por parte de las sociedades afectadas por la disposición de stocks de los bienes afectados.
(All RAPEX reports are exclusively written in english)
- RAPEX (Semana 1, año 2006)
- RAPEX (Semana 2, año 2006) último
miércoles, enero 18, 2006
La Anécdota: Campaña de cambio de billetes del Banco de España
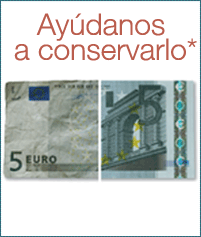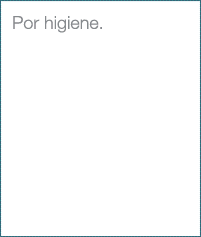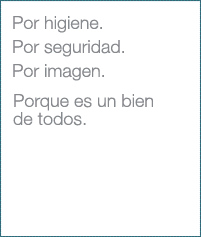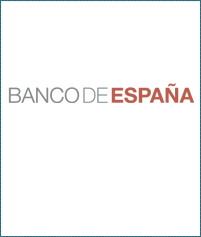 El Banco de España ha puesto esta semana en marcha una campaña informativa de una rutina que normalmente llevan a cabo, pero que actualmente supera la normalidad. Se trata del cambio de billetes degradados por nuevos, desde la aparición del Euro se ha visto fuertemente incrementada, no sólo porque los nuevos billetes son de peor calidad, sino porque según ellos los españoles tenemos malos hábitos.
La campaña pretende en lÃneas generales recordar que cuando dispongan de billetes en mal estado, en vez de enmendarlos, es recomendable dirigirse a cualquier entidad financiera, a la sede del Banco de España en Madrid o las distintas sucursales del mismo extendidas a lo largo del territorio español, y cambiarlos de forma totalmente gratuita.
M�S INFORMACIÓN PINCHE AQU�
domingo, enero 15, 2006
Estudiantes: Bibliotecas Caja Madrid, abiertas 24H
Las Bibliotecas de la Obra Social de Caja Madrid amplian su horario los fines de semana para permitir a los estudiantes disponer de más horas de estudio.
Con esto un total de 21 bibliotecas modifican sus horarios, principalmente destacan las de Barcelona y Santiago de Compostela (de 10h del viernes a 21h del domingo)y en Madrid las del Pilar, Majadahonda, Leganés, Canillas, Estrecho y Argüelles.
BARCELONA
Abierta ininterrumpidamente desde las 10,00 horas del viernes hasta las 21,00 horas del domingo.
Plaza de Cataluña, 9. Tel. 93 301 44 94. Dispone de 84 puestos de lectura.
Metro: L1,L3 Autobuses: 9, 14, 16, 17 22, 24, 28, 41, 42, 47, 55, 59, 66, 67, 68, 141
SANTIAGO DE COMPOSTELA
Abierta ininterrumpidamente desde las 10,00 horas del viernes hasta las 21,00 horas del domingo. Rua Casas Reais, 14 Tel. 981 57 13 47. Dispone de 88 puestos de lectura.
COMUNIDAD DE MADRID
1. Bibliotecas abiertas ininterrumpidamente los fines de semana. Desde las 9 h del VIERNES hasta las 21 del DOMINGO
Argüelles
C/ Guzmán el Bueno 66. Tel 91 544 37 30. Dispone de 84 puestos de lectura
Metro: Islas Filipinas, Argüelles, Moncloa. Autobús: 2, 12, 16, 61, 82, 83 y 84
Barrio del Pilar.
C/ Ponferrada , 14, 16 y 18. Tel 91 378 42 37. Dispone de 246 puestos de lectura
Metro: Peña Grande, Barrio del Pilar. Autobús: 49, 83, 128, 132, 137 y 147. Nocturno 19
Estrecho
C/ Las Mercedes, 2. Telef. 91 570 67 34. Dispone de 146 puestos de lectura
Metro. Estrecho. Autobús: 3, 43, 64, 124, 127 y 128. Nocturno 19.
Canillas
Carretera Canillas, 134. Telef. 91 759 81 82. Dispone de 122 puestos de lectura.
Metro. Esperanza y Canillas Autobús: 73 y 120
Leganés.
Avda de Juan Carlos I, 40. Telef. 91 688 09 89. Dispone de 62 puestos de lectura
Metro Sur: Est.Julián Besteiro. Autobús. Desde Oporto: 481, 484 y 485.
Majadahonda.
Plaza Colón 3. Telef. 91 638 85 80. Dispone de 138 puestos de lectura
Autobús, desde Moncloa. 651 652, 653. Desde Aluche, 561
Suscribirse a:
Entradas (Atom)